電気自動車(EV)やリチウムイオンバッテリー(LIB)を搭載した電子機器の普及に伴い、バッテリーリサイクルプロセスの規模拡大が急務となっています。リサイクルは、廃棄物の削減、バッテリーによる環境負荷の最小化、そして貴重な資源の回収に不可欠です。支援的な規制の導入、先端技術への投資、そして連携を促進することで、バッテリーリサイクル業界は資源不足の解消と二酸化炭素排出量の削減を実現する循環型経済を構築できます。
{{pfas="/ads"}}
リチウムイオンバッテリーリサイクルの現状
世界のリチウムイオンバッテリーリサイクル業界は、政府や企業の需要拡大への対応により、著しい成長を遂げています。2025年時点で、既存のリサイクル施設の処理能力は年間約160万トンに達しています。計画中の施設が稼働すれば、この能力は年間300万トンを超えると見込まれています。
この市場を牽引している主な要因は、環境規制の強化、EVサプライチェーンの脱炭素化の必要性、使用済みバッテリーの増加、そしてリチウム、コバルト、ニッケルといった重要資源への需要増大です。これらの要因について詳しく見ていきましょう。
規制の強化とコンプライアンス要件
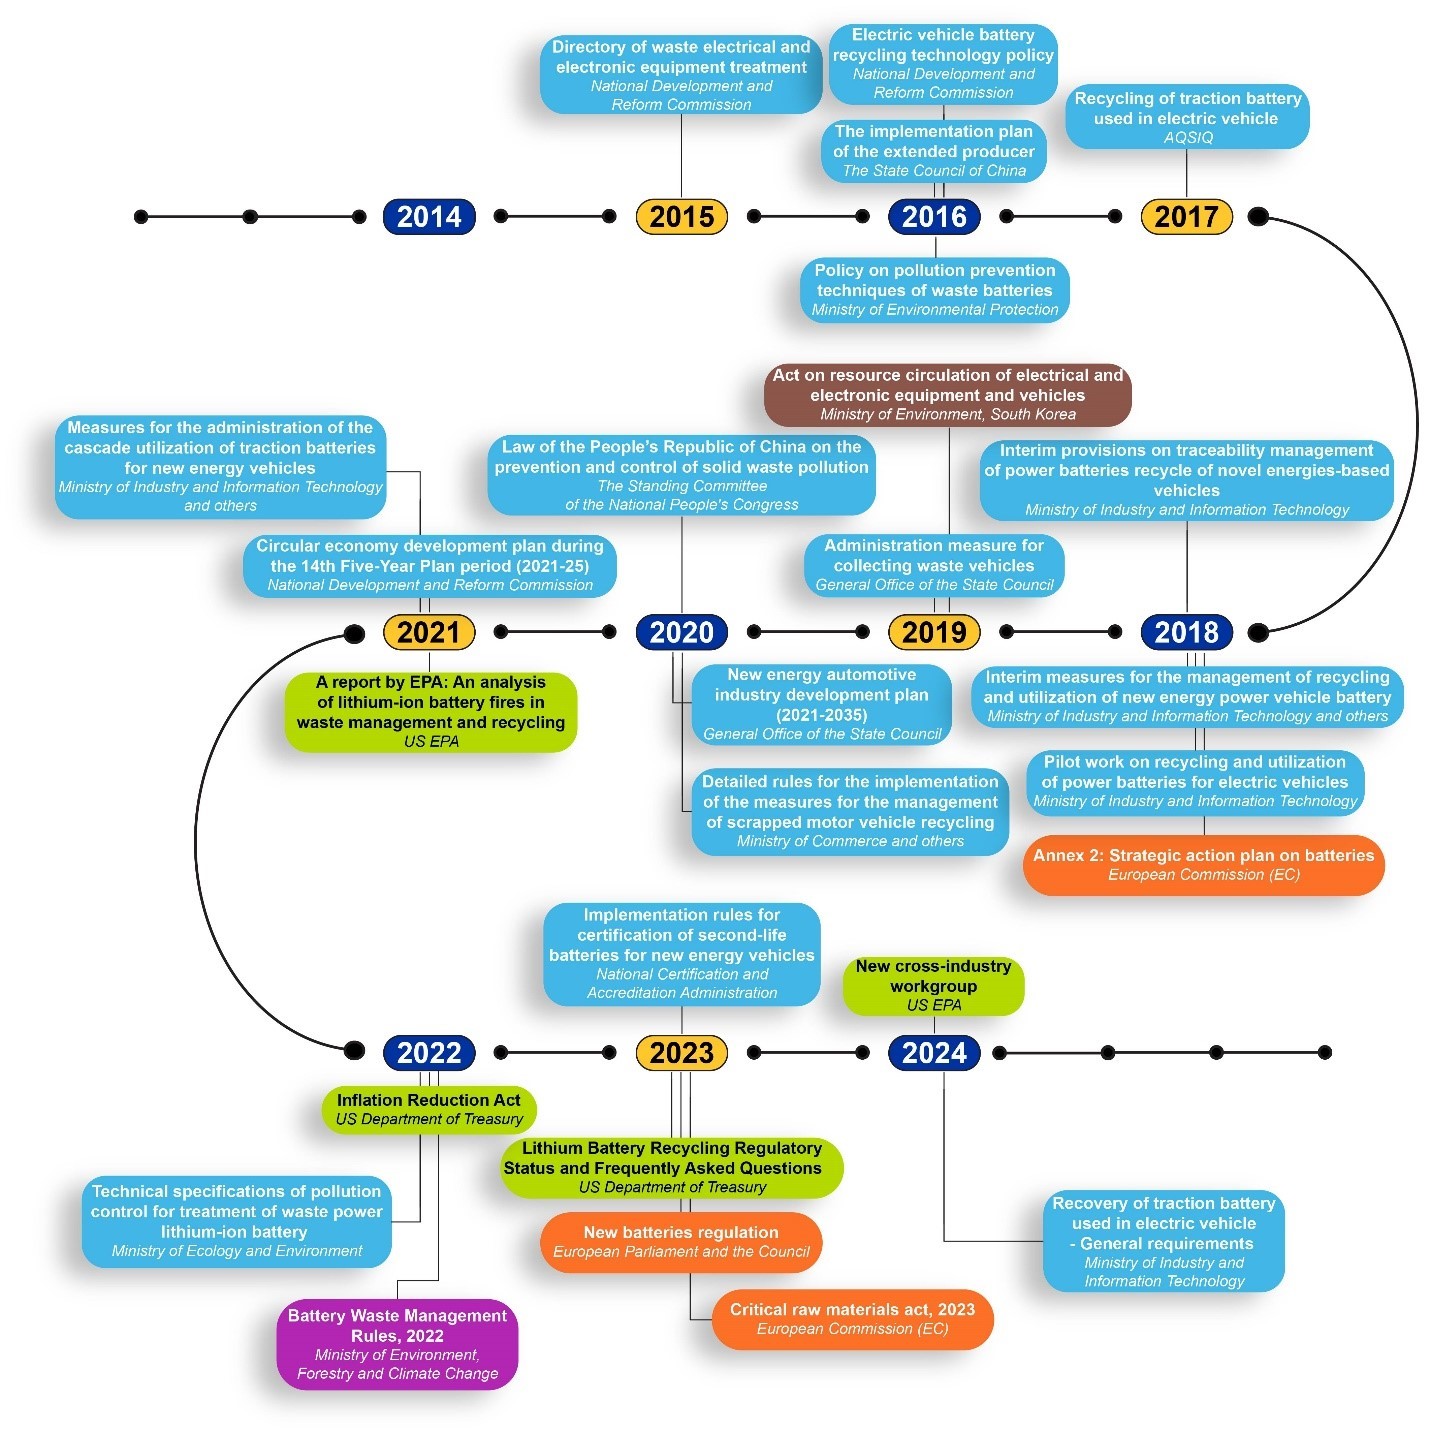
拡大生産者責任(EPR)、有害廃棄物管理、使用済み製品のリサイクルといった義務的要件が業界を形成しています。適切に構築されたリサイクル政策は、安全上の懸念や使用済みLIBからの再利用可能な資源の損失を低減し、希少資源の回収を促進します。さらに、循環型経済政策、業界標準、政府による資金援助が成長を後押ししています。図1に示すように、過去10年間で米国、EU、アジア諸国(中国、韓国、インド)において、LIBリサイクルに関する数多くの政策が策定されてきました。中でも中国は、LIBリサイクルに関する政策の提案と実施において最も積極的です。
自動車OEMによるサプライチェーン脱炭素化の優先
電気自動車は燃料燃焼による排気ガスを出さないため、クリーンであると見なされています。しかし、そのLIBの製造は二酸化炭素排出の大きな要因であり、EV製造プロセス全体の排出量の約40〜60%を占めています。リチウム、ニッケル、コバルトといった必要な鉱物の採掘や精錬は、大量のCO₂を排出します。
材料研究者は、CAS SciFinderを使用して材料科学の文献を検索し、イノベーションを支える構造と特性の相関関係や合成方法を特定できます。
規制当局、投資家、ステークホルダーからのカーボンフットプリント削減圧力が高まる中、主要な自動車OEMは全体的な排出量削減を模索しています。バッテリーリサイクルと原材料の回収は、これを達成するための重要なステップです。さらに、バッテリーリサイクルは、輸送、製造、その他のプロセスにおけるエネルギー消費と二酸化炭素排出量の削減にも寄与します。フラウンホーファーIWKSによる研究では、リチウムバッテリー1kgのリサイクルにより、2.7〜4.6kgのCO₂排出量を削減できると推定されています。
EVバッテリーの第一世代が寿命を迎える
単純に言えば、EVの普及は流通するバッテリーの増加を意味します。LIBの性能は時間の経過とともに徐々に低下し、現在の技術ではEVバッテリーの平均耐用年数は5〜8年です。つまり、過去数年間に市場に投入された初期のEVバッテリーが、今まさに「引退の波」を迎えているのです。
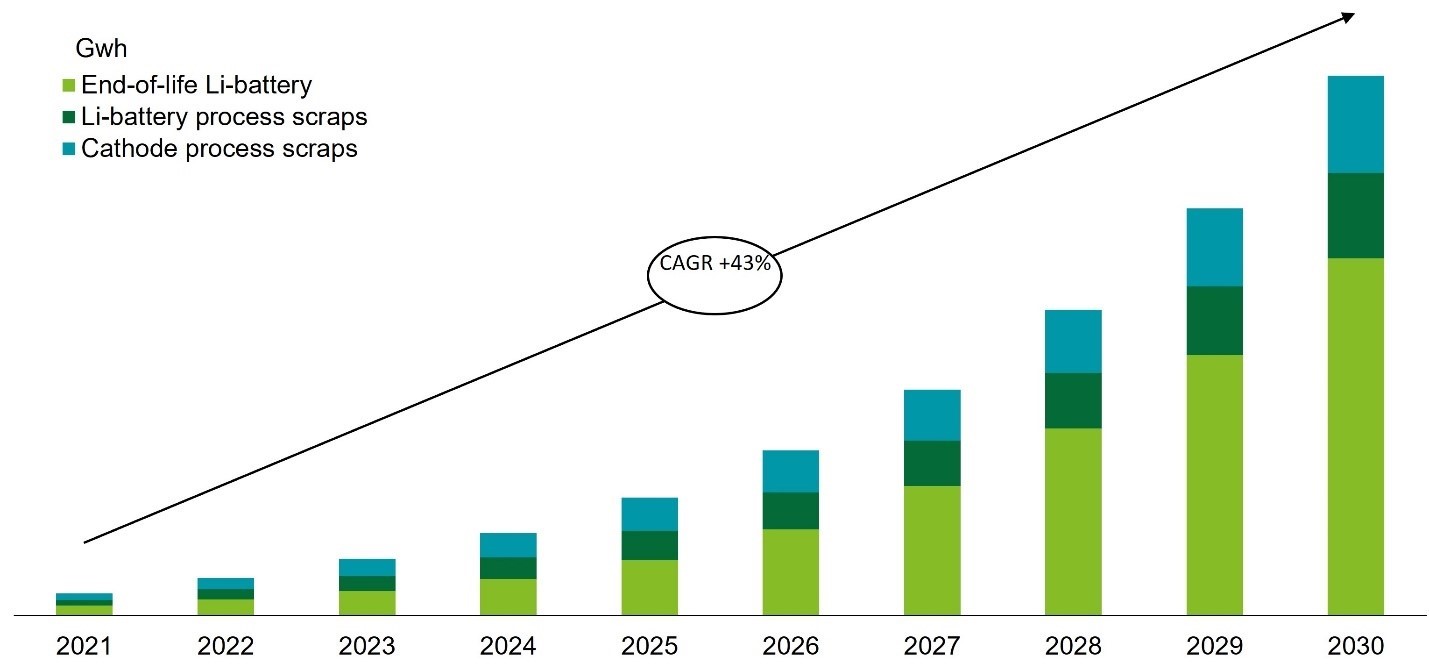
デロイトによる最近の調査によると、EVバッテリーの引退規模は2021年から2030年にかけて年平均成長率(CAGR)43%で急速に拡大し、2030年には年間1483GWhに達すると予測されています(図2参照)。世界最大のEV市場である中国は、バッテリーリサイクル市場においても世界全体の約70%の処理能力を占め、最大規模になると予想されています。
これほど多くのバッテリーが使用済みとなる中、それらが環境汚染の原因となる廃棄物ストリームに流出しないようにすることが極めて重要です。また、メーカーは新しいバッテリーのために原材料を回収することも目指しています。
重要原材料の将来的な供給不足を解消するリサイクル
リチウムイオン電池産業の発展は、上流工程における重要鉱物の入手可能性に依然として制約されています。IEA(国際エネルギー機関)の予測によると、2050年までのネットゼロエミッションシナリオにおいて、世界のリチウム需要は2040年までに1,431ktに達し、現在の生産レベルの7倍に拡大します。同様に、ニッケルとコバルトの需要も2040年までに倍増し、それぞれ6,386ktおよび472ktに達すると見込まれています。
こうした重要鉱物の需要急増にもかかわらず、採掘および精錬能力の拡大には多額の投資と数年に及ぶ開発サイクルが必要です。電池リサイクルは、リチウムイオン電池(LIB)産業にとって、従来の原材料採掘への依存を減らし、将来の供給途絶リスクを軽減するための道筋となります。
リチウムイオン電池リサイクルを改善する技術革新
私たちは、科学情報の収集・整理において世界最大規模を誇るCAS Content Collection™を調査し、電池リサイクル技術がどのように進化しているかを分析しました。分析から得られた主なポイントは以下の通りです。
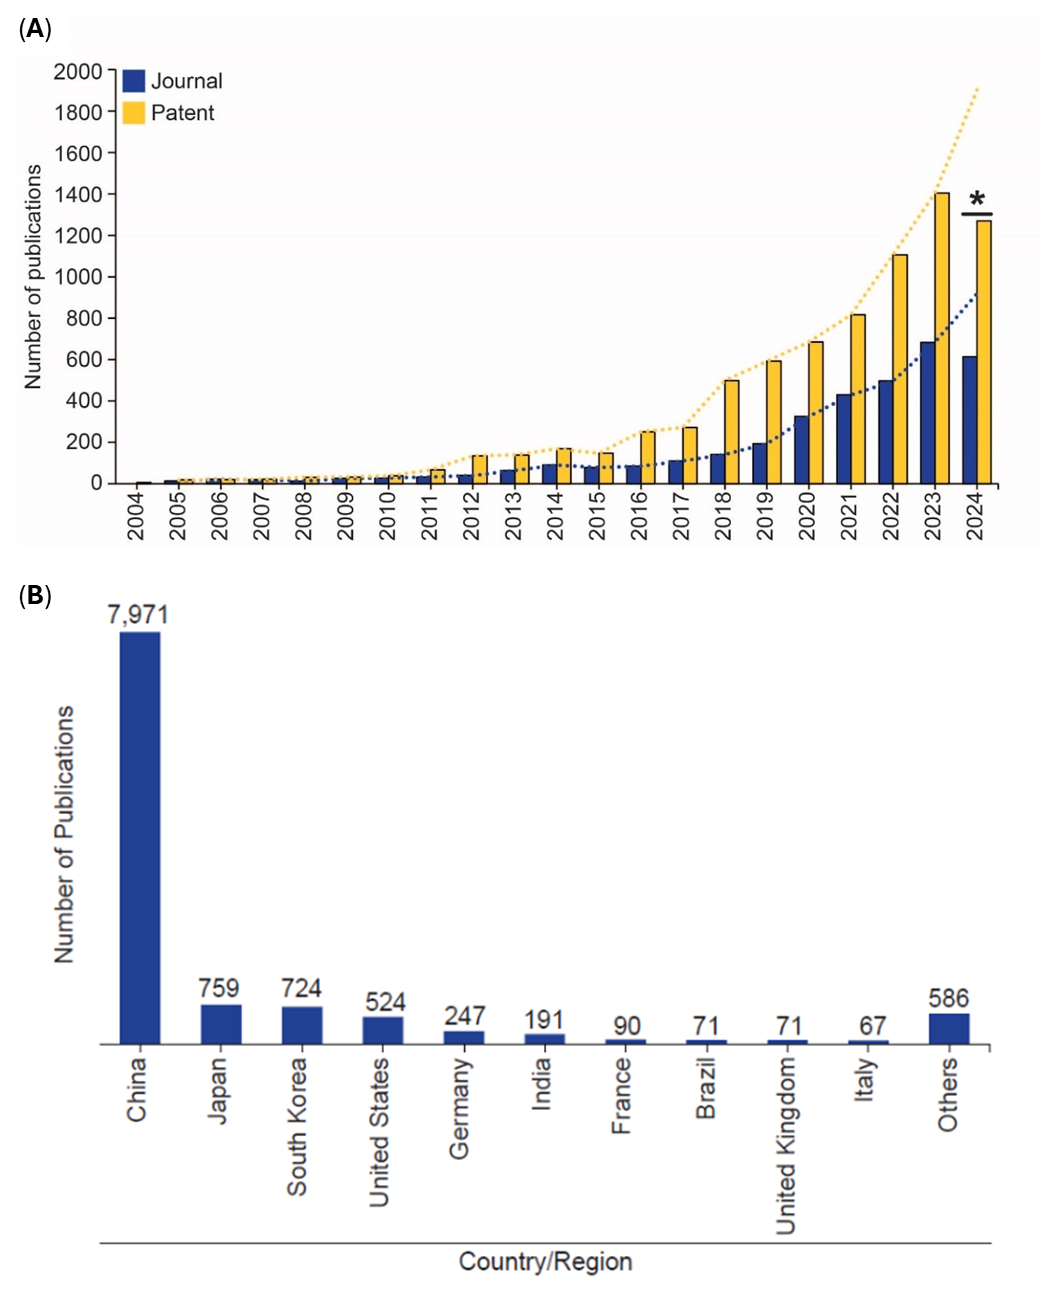
主要プレイヤー:世界のリーダーとトレンドの解明:LIBリサイクルに対する強い商業的関心は、特許と学術論文の比率が2:1という圧倒的な数値に表れています(図3A参照)。これは一般的な比率である1:5とは対照的です。さらに、全出版物の地理的分布を分析した結果、この分野ではアジア諸国が優位に立っていることが図3Bから明らかになりました。中国がトップを走り、日本と韓国がそれに続いています。米国とドイツも重要な地位を占めています。
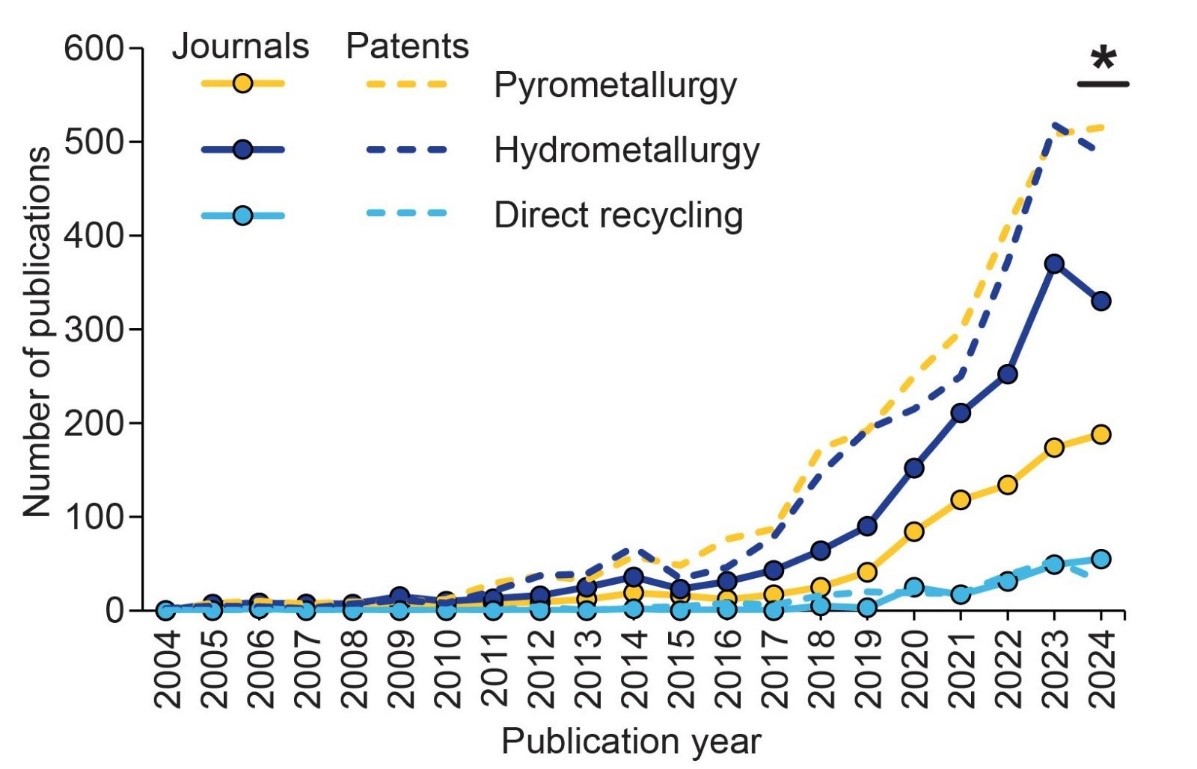
先頭を走る技術:LIBリサイクルにおいて主流であり続ける乾式製錬と湿式製錬。LIBの主要なリサイクル手法には、乾式製錬、湿式製錬、直接リサイクルがあります。乾式製錬は高温処理に依存し、湿式製錬は化学的溶解を用い、直接リサイクルは電極の化学構造を維持することを目指します。これらの方法で回収される金属の化学組成は異なり、乾式製錬で合金として回収された金属はさらなる化学処理が必要となることが多いため、湿式製錬と乾式製錬の工程を組み合わせたハイブリッド手法が採用されています。
図4は、CAS Content Collectionのデータを用いた、乾式製錬、湿式製錬、直接リサイクルに関する出版物のトレンドを示しています。出版物全体の増加はLIBリサイクルの重要性が高まっていることを裏付けており、特許数はこの分野に対する高い商業的関心を反映しています。出版物数では湿式製錬が乾式製錬をわずかに上回っており、直接リサイクルは大きく遅れをとっています。湿式製錬において学術論文の割合が高いことは、より効率的で費用対効果が高く、環境に優しい新しい化学プロセスに向けた基礎研究が現在も進行中であることを示唆しています。
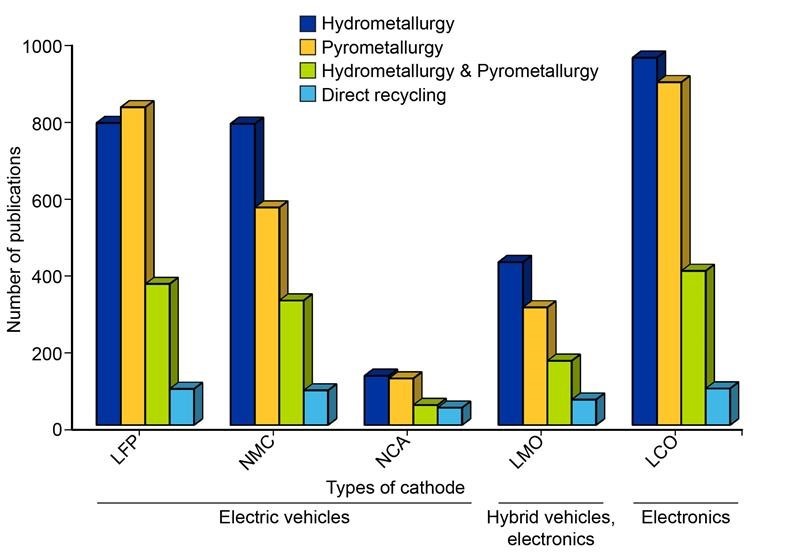
カソードの重要性:リチウムイオン電池におけるカソードリサイクルの決定的な役割。リサイクル手法の選択は、電池の構成部品と回収対象の材料によって決まります。コバルト(Co)、ニッケル(Ni)、リチウム(Li)といった金属は価値が高いため、カソードリサイクルが最優先事項となっています。
図5に示すように、一般的なLIBカソードの種類とリサイクル手法の関連性を分析しました。リン酸鉄リチウム(LFP)、ニッケル・マンガン・コバルト酸リチウム(NMC)、ニッケル・コバルト・アルミニウム酸リチウム(NCA)は、電気自動車(EV)に関連する3つの主要なカソードタイプです。その中でもLFPとNMCは広く採用されており、そのリサイクル手法は文献でも広く議論されています。全体的な傾向として、湿式製錬、乾式製錬、ハイブリッド、直接リサイクルの順で多くなっています。LFPに関しては乾式製錬に関する出版物がわずかに多くなっていますが、これはLFPに含まれる金属の価値が低く、湿式製錬に必要な化学処理の費用対効果が低いためと考えられます。
NCAは比較的利用が少ないため、そのリサイクルに関する文献研究も少なくなっています。マンガン酸リチウム(LMO)はハイブリッド車や電子機器に使用されるカソードの一種であり、コバルト酸リチウム(LCO)は電子機器に使用されます。これらのカソードのリサイクルに関する出版物の傾向も、前述の一般的な傾向に従っています。
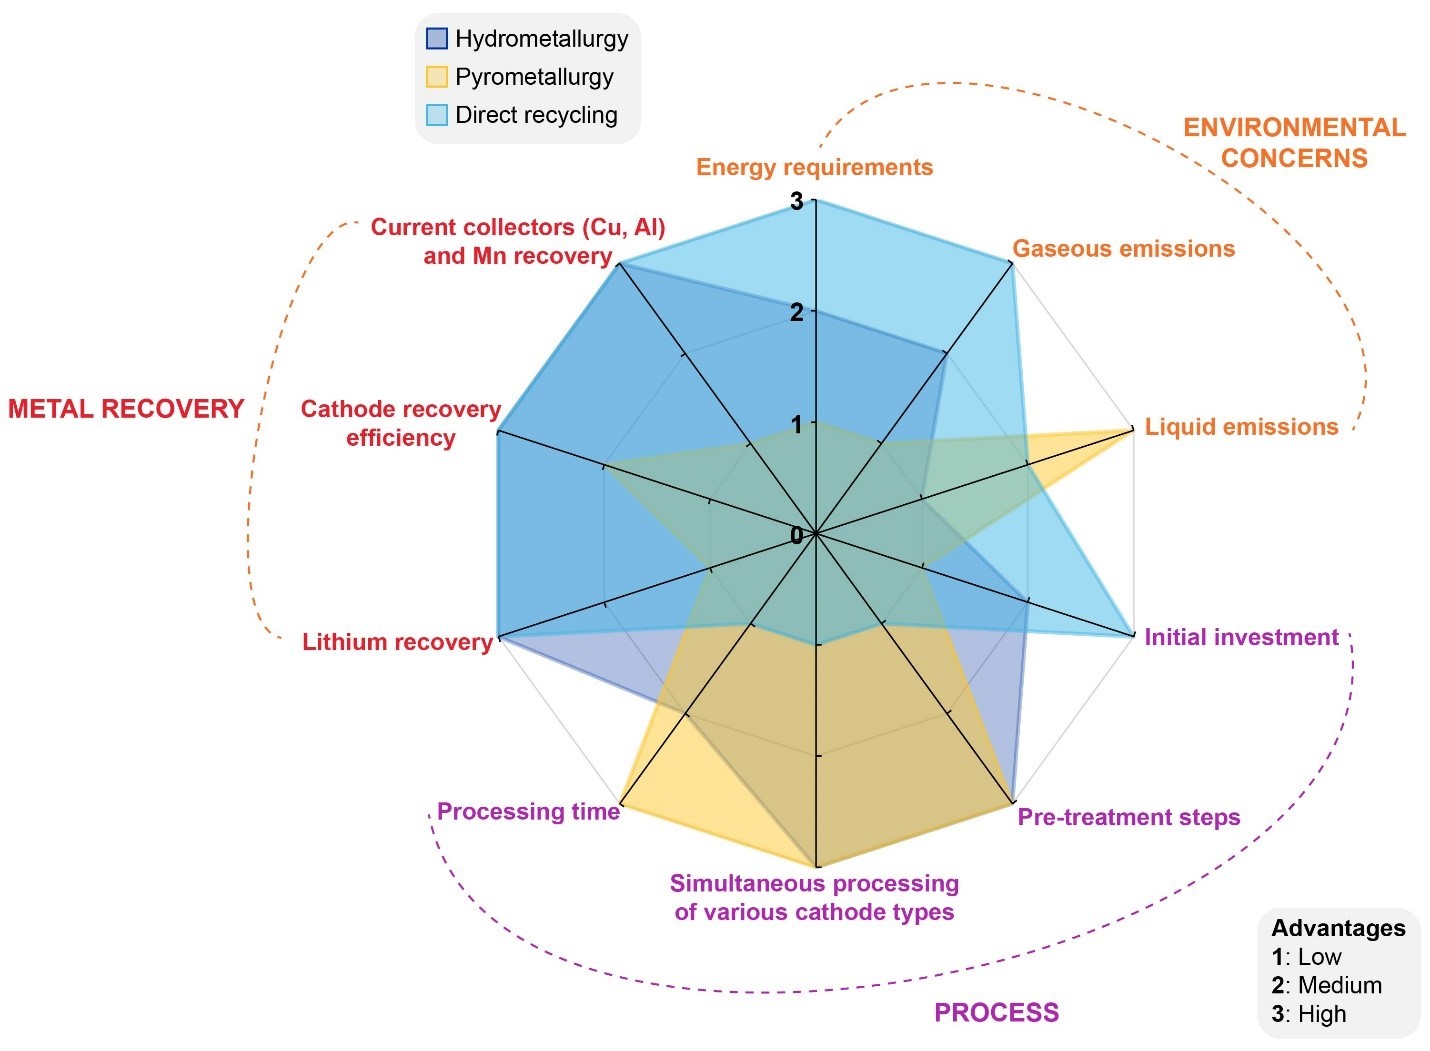
リサイクル手法の比較:リチウムイオン電池リサイクル手法の徹底比較。乾式製錬、湿式製錬、直接リサイクルを比較すると、それぞれに明確な利点と欠点があることがわかります(図6参照)。乾式製錬はエネルギー集約型であり、必要な温度に達するために大量の電力や燃料を必要とし、多量の排出物を生成します。また、このプロセスではリチウム、アルミニウム、マンガンの回収が困難であり、多くの場合、さらなる処理が必要なスラグが形成されます。
湿式製錬は乾式製錬ほどエネルギーを消費しませんが、追加の処理が必要な大量の廃液が発生します。直接リサイクルと湿式製錬はカソードの種類に応じてカスタマイズが必要になる場合がありますが、乾式製錬の高温処理アプローチは多様な電池タイプを効率的に処理できます。最終的に、環境面や材料回収の観点から「完璧」な手法は存在しませんが、それぞれが電池生産の循環性を高める上で重要な役割を担っています。
リサイクル拡大に向けた今後の方向性
電池リサイクル産業は、高コスト、複雑な回収プロセス、断片化された収集・物流といった課題に直面していますが、長期的なトレンドが関心を高めており、その将来は有望です。技術の進歩、デジタルアプリケーションの活用、そして業界間の連携強化がこの分野を大きく変革し、電池リサイクルをより効率的かつ経済的に実現可能なものにしていくでしょう。
- コストと安全性の課題を解決するリサイクル技術革新
バッテリーのリサイクルには、業務効率の低下や安全上のリスクから、規制への準拠、環境への影響に至るまで、多くの複雑な課題が伴います。主要な問題の一つは、バッテリーの形状、設計、構成、そして化学組成が多岐にわたり、常に進化し続けていることです。これがリサイクル工程を複雑にし、専門的な技術を必要とさせています。こうした複雑さに加え、有毒物質や可燃性物質が含まれているため、リサイクル工程はエネルギー消費が激しく、高コストな安全対策が求められることが一般的です。
こうした課題に取り組む上で、バッテリーリサイクルに対する政府の資金援助は重要な手段となります。リサイクル技術の革新や新興技術は、金属の回収率向上に焦点を当て、リサイクル工程の経済的実現可能性と持続可能性を高めることを目指しています。例えば、直接リサイクルは、材料の機能構造や化学組成を維持することで、エネルギーコストと環境負荷の低減を図るものです。さらに、深共晶溶媒(DES)や微生物を用いた浸出法といった有望な新手法も開発の初期段階にあります。これらの技術は、資金援助や支援を受けることで成熟し、長年の課題であるコストや安全性の問題を克服できる可能性があります。
- トレーサビリティと効率性を高めるデジタルツールの導入
手作業によるプロセスは、多くの場合、材料回収率の低下、高コスト、そして潜在的な安全上のリスクを招きます。さらに、規制の圧力により、リサイクル材の使用率や環境への影響に関して厳しい基準を満たすことが求められています。デジタルツールはどのように役立つのでしょうか。デジタルツールは、バッテリーのライフサイクル全体を通じた材料の追跡、バッテリー部品の選別・分解の自動化、リサイクルスケジュールの最適化に活用できます。例えば、クラウドベースのプラットフォームやブロックチェーン技術により、企業は材料の回収からリサイクル、そしてサプライチェーンへの再統合に至るまでのライフサイクルを追跡・管理することが可能です。このプロセスにより、環境規制への準拠が保証されるとともに、関係者は材料回収率や二酸化炭素排出量といった主要な指標を監視できるようになります。
- リサイクル規模拡大に向けたバリューチェーン全体での連携
バッテリーリサイクルにおける断片化されたサプライチェーンは、業界の規模拡大を阻む最も重大な障壁の一つとなってきました。中国では、使用済みEVバッテリーのうち正式なルートでリサイクルされるのはわずか25%に留まっており、リサイクル企業は原料の量や品質を十分に管理できていません。こうした一貫性の欠如が、事業を効果的に拡大する妨げとなっています。
この問題に対処するための鍵は、リサイクルを前提としたバッテリー設計の開発です。こうした新たな取り組みにより、分解工程はより効率的かつ持続可能なものとなります。その結果、材料サプライヤー、EVメーカー、自動車ブランド、そしてリサイクル企業の間で連携が活発化しています。各ステークホルダーが専門知識を持ち寄ることで、課題に対処し、業界の変化により迅速に適応できるようになります。
- バッテリーリサイクルにおける収益化への戦略的アプローチ
バッテリーリサイクルの収益性は、リサイクルコスト、回収された材料の価値、そして環境上のメリットという3つの主要因に左右されます。輸送距離、人件費、パック設計、バッテリーの化学組成、そしてリサイクル技術の選択といった変数がリサイクルコストに影響を与えます。経済的な実現可能性を達成するために、リサイクル業者は自動化によるコスト削減、輸送費の最小化、そして回収材料の価値に見合った最も効果的なリサイクル手法の採用に注力しなければなりません。
ステークホルダーがよりスマートなソリューションに投資することで、電気自動車の需要拡大を支え、より環境に優しい循環型経済への道を切り拓く、持続可能なバッテリー管理の新たな時代が期待されます。リチウムイオン電池(LIB)のリサイクルは多くのハードルに直面していますが、技術の進歩による恩恵も受けています。業界の連携と政府の支援も不可欠であり、LIBリサイクルの経済的・環境的メリットが高まるにつれ、業界も成長していくでしょう。現在進行中のイノベーションは、よりスマートで効率的なリサイクルチェーンを構築し、バッテリーおよびEV分野における持続可能な循環型経済への道を切り拓いています。
リチウムイオン電池のリサイクルに関する詳細については、CASとDeloitteによる最新の共同レポートをご覧ください。